ไมโครเพย์ อี-วอลเล็ท
โดย Thai Micro Digital Solutions Co.,Ltd
4.1
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.1
- ราคา
- Free
- ดาวน์โหลด
- 500.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
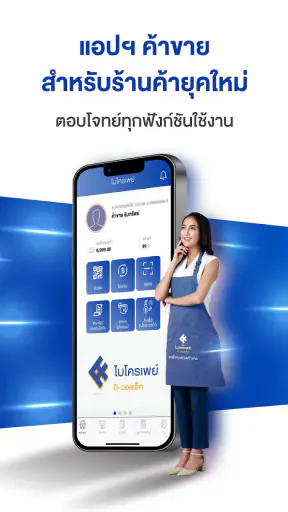
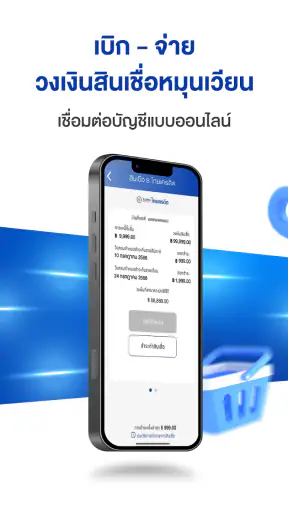
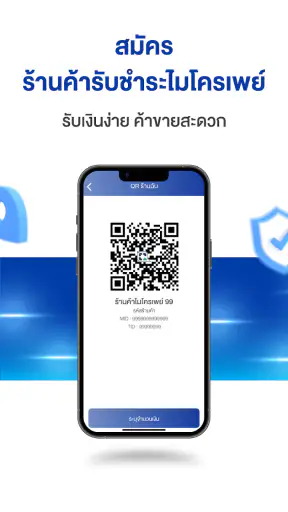
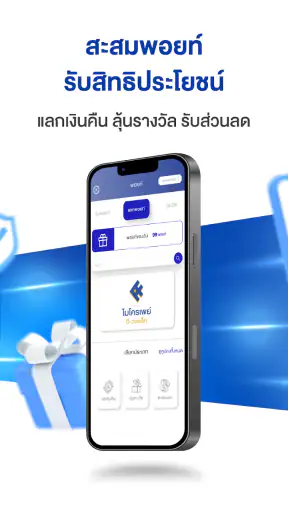
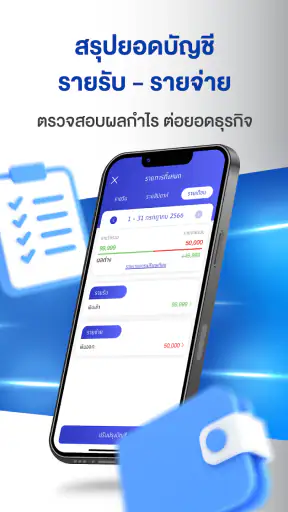
 วิเคราะห์โดย Getfullapps
ถ้าคุณกำลังมองหาแอปการเงินสำหรับรับเงินและใช้จ่ายในชีวิตประจำวัน ไมโครเพย์ อี-วอลเล็ท เป็นตัวเลือกที่ควรพิจารณาโดยเฉพาะเมื่อคุณต้องการกระเป๋าเงินดิจิทัลที่เน้นความสะดวกมากกว่าการจัดการการเงินแบบละเอียด ฉันลองมองแอปนี้ในฐานะเครื่องมือที่ใช้คู่กับเงินสด บัญชีธนาคาร และช่องทางชำระเงินอื่น ๆ แล้วพบว่าจุดสำคัญไม่ได้อยู่ที่การมีฟังก์ชันเยอะที่สุด แต่อยู่ที่การทำให้การรับเงินหรือจ่ายเงินบางสถานการณ์สั้นลงและเป็นระบบขึ้น
สิ่งที่ฉันจะใช้ตัดสินใจหลังผ่านช่วงตื่นเต้นกับแอปใหม่ คือมันช่วยลดขั้นตอนเดิมได้สม่ำเสมอหรือไม่ กระเป๋าเงินดิจิทัลจะมีคุณค่าก็ต่อเมื่อช่วยให้การรับจ่ายที่ทำซ้ำอยู่แล้วง่ายขึ้นจริง หากสุดท้ายต้องเปิดหลายแอปเพื่อเช็กยอดหรือคอยอธิบายวิธีใช้ให้คนอื่น ความสะดวกที่รู้สึกได้ในวันแรกอาจหายไปอย่างรวดเร็ว
แอปนี้อยู่ในหมวดการเงิน พัฒนาโดย Thai Micro Digital Solutions Co.,Ltd และเปิดให้ใช้งานฟรี จึงเริ่มต้นได้ง่ายสำหรับคนที่อยากทดลองโดยไม่ต้องตัดสินใจเรื่องค่าใช้จ่ายก่อน ความนิยมระดับหนึ่งสะท้อนจากการติดตั้งมากกว่า 500,000 ครั้ง ขณะที่คะแนนเฉลี่ยอยู่ที่ 4.1 จากประมาณ 3.2 พันการให้คะแนน ภาพรวมจึงเป็นแอปที่มีผู้ใช้งานจริงพอสมควร แต่ก็ยังควรประเมินจากรูปแบบการใช้เงินของตัวเอง ไม่ใช่ดูจากตัวเลขเพียงอย่างเดียว
ควรตัดสินใจจากอะไร ก่อนเลือกใช้ไมโครเพย์
เกณฑ์แรกคือคุณต้องการใช้แอปนี้ทำอะไรเป็นหลัก หากเป้าหมายคือรับเงินจากการขายของ รับเงินจากคนรู้จัก หรือชำระเงินในสถานการณ์ที่ไม่อยากหยิบเงินสดออกมา ไมโครเพย์ อี-วอลเล็ท มีแนวทางที่ตรงไปตรงมา ชื่อแอปและคำอธิบายสั้น ๆ สื่อถึงการรับเงินและการซื้อขาย ซึ่งเหมาะกับผู้ใช้ที่ต้องการเครื่องมือเฉพาะงานมากกว่าแอปที่พยายามเป็นศูนย์กลางการเงินทุกอย่าง
เกณฑ์ถัดมาคือความคุ้นเคยของคนที่คุณต้องรับหรือจ่ายเงินให้ กระเป๋าเงินดิจิทัลจะมีประโยชน์จริงก็ต่อเมื่อทั้งสองฝ่ายใช้งานได้สะดวก หากคุณขายของให้ลูกค้าประจำหรืออยู่ในกลุ่มที่ใช้ช่องทางเดียวกันอยู่แล้ว การมีแอปนี้อาจลดขั้นตอนการทวงเงินและตรวจสอบรายการได้ แต่ถ้าคนรอบตัวใช้ช่องทางอื่นเป็นหลัก คุณอาจต้องสลับแอปหรืออธิบายขั้นตอนเพิ่ม ซึ่งทำให้ข้อได้เปรียบด้านความเร็วลดลง
ฉันยังแนะนำให้ดูความเหมาะสมของระบบปฏิบัติการก่อนดาวน์โหลด เพราะแอปต้องการระบบอย่างน้อย 10 เรื่องนี้สำคัญสำหรับโทรศัพท์รุ่นเก่าหรือเครื่องสำรอง หากเครื่องของคุณไม่ถึงเงื่อนไขดังกล่าว การเลือกแอปอื่นที่รองรับอุปกรณ์เดิมอาจประหยัดเวลามากกว่า ไม่ควรฝืนเปลี่ยนเครื่องเพียงเพื่อใช้กระเป๋าเงินดิจิทัลหนึ่งใบ เว้นแต่คุณมีเหตุผลอื่นประกอบด้วย
อีกเรื่องที่ควรคิดคือคุณต้องการบันทึกและวิเคราะห์การเงินลึกแค่ไหน ไมโครเพย์เหมาะกับการทำธุรกรรมเป็นจุด ๆ มากกว่าการวางแผนงบประมาณระยะยาว หากคุณต้องการกราฟรายรับรายจ่าย การแบ่งหมวดค่าใช้จ่าย หรือภาพรวมบัญชีหลายธนาคาร แอปธนาคารหรือแอปจัดการงบประมาณอาจตอบโจทย์กว่า ในทางกลับกัน คนที่ต้องการเพียงช่องทางรับจ่ายที่แยกจากบัญชีหลักอาจชอบความกระชับของแนวทางนี้
บทความที่น่าสนใจให้อ่านต่อ
ความประทับใจช่วงเริ่มใช้และการจัดระเบียบเงิน
เมื่อเริ่มใช้ ฉันมองว่าแนวทางที่ปลอดภัยที่สุดคือกำหนดบทบาทของแอปให้ชัดเจนตั้งแต่แรก เช่น ใช้สำหรับรับเงินจากการขายของหรือค่าใช้จ่ายย่อย ไม่ควรเติมเงินหรือโอนเงินเข้ามาโดยไม่มีวัตถุประสงค์ เพราะการแยกเงินตามงานจะช่วยให้ตรวจสอบยอดได้ง่ายในภายหลัง นี่เป็นเคล็ดลับที่ช่วยลดความสับสนได้มากกว่าการเปิดใช้หลายกระเป๋าโดยไม่ตั้งชื่อหรือไม่กำหนดหน้าที่
การทดลองครั้งแรกไม่จำเป็นต้องเปลี่ยนวิธีรับจ่ายทั้งหมด ฉันจะเริ่มจากธุรกรรมที่ผลกระทบไม่มากและตรวจสอบได้ง่าย เช่น เงินจากลูกค้าประจำกลุ่มหนึ่ง เมื่อเห็นว่าการตรวจยอดและการสื่อสารกับผู้จ่ายเป็นไปอย่างราบรื่น ค่อยขยับไปใช้กับรายการประเภทอื่น วิธีนี้ช่วยให้รู้ว่าแอปเข้ากับกิจวัตรจริงหรือไม่ โดยไม่ทำให้ช่องทางหลักเดิมหายไปก่อนที่จะมั่นใจ
สำหรับพ่อค้าแม่ค้าออนไลน์หรือคนรับงานเป็นครั้งคราว ฉันแนะนำให้ตรวจรายการทันทีหลังลูกค้าแจ้งว่าชำระแล้ว อย่าอาศัยเพียงภาพหน้าจอหรือข้อความบอกเล่า ให้ดูยอดและประวัติธุรกรรมในแอปด้วยตัวเองก่อนส่งสินค้า วิธีนี้ไม่ได้ทำให้ขั้นตอนยุ่งยากขึ้นมาก แต่ช่วยลดความเสี่ยงจากยอดที่ยังไม่เข้า การสื่อสารผิดบัญชี หรือการใช้หลักฐานเก่าซ้ำโดยไม่ตั้งใจ
ในชีวิตจริง ลองนึกถึงคนที่ขายขนมในงานชุมชนช่วงเย็น ลูกค้าหลายคนอาจไม่พกเงินสดและผู้ขายไม่อยากจัดการเงินทอนตลอดเวลา หากทั้งสองฝ่ายใช้ช่องทางที่เข้ากันได้ การรับเงินผ่านกระเป๋าดิจิทัลช่วยให้ผู้ขายโฟกัสกับคิวลูกค้าได้มากขึ้น หลังจบงาน ผู้ขายยังสามารถตรวจยอดรวมและแยกเงินจากรายรับส่วนตัวได้ง่ายกว่าการนำเงินสดหลายกองมานับรวมกัน
รายละเอียดเล็ก ๆ ที่ช่วยให้วิธีนี้ทำงานได้ คือกำหนดช่วงเวลาสั้น ๆ สำหรับกระทบยอดหลังขายเสร็จ แทนที่จะปล่อยให้รายการค้างอยู่ในความทรงจำหลายวัน ฉันจะจดจำนวนเงินสดแยกจากยอดที่เข้ากระเป๋า แล้วเทียบกับรายการที่เห็นในแอปก่อนสรุปรายรับ วิธีนี้ยังมีประโยชน์แม้แอปจะไม่ได้ทำบัญชีให้ เพราะช่วยให้พบความคลาดเคลื่อนในวันที่ยังจำเหตุการณ์ได้
จุดที่ไมโครเพย์ทำได้ดี และจุดที่ต้องยอมแลก
จุดเด่นที่สุดคือความชัดเจนของบทบาท แอปนี้สื่อสารตัวเองในฐานะเครื่องมือสำหรับรับเงินและซื้อขาย จึงเหมาะกับผู้ใช้ที่ไม่อยากเปิดแอปธนาคารทุกครั้งที่ต้องจัดการธุรกรรมย่อย การแยกกระเป๋าเงินดิจิทัลออกจากบัญชีธนาคารหลักยังช่วยให้บางคนควบคุมเงินสำหรับใช้จ่ายประจำวันได้ง่ายขึ้น โดยเฉพาะเมื่อกำหนดวงเงินใช้งานของตัวเองอย่างมีวินัย
ฉันชอบแนวคิดนี้สำหรับผู้ประกอบการรายเล็กที่ยังไม่ต้องการระบบบัญชีเต็มรูปแบบ เช่น คนขายอาหารตามออเดอร์ คนรับทำของแฮนด์เมด หรือผู้ให้บริการที่รับชำระเงินเป็นครั้งคราว พวกเขาไม่ได้ต้องการรายงานธุรกิจซับซ้อนทุกวัน แต่ต้องการรู้ว่าเงินเข้าหรือยังและแยกรายรับจากเงินใช้ส่วนตัวได้หรือไม่ ในกรณีนี้แอปกระเป๋าเงินอาจเหมาะกว่าใช้บัญชีเดียวรับทุกอย่าง
อย่างไรก็ตาม ความสะดวกจะเกิดขึ้นก็ต่อเมื่อผู้จ่ายยอมใช้ช่องทางเดียวกัน หากลูกค้าของคุณกระจายไปหลายแพลตฟอร์ม การใช้ไมโครเพย์เพียงแอปเดียวอาจไม่ครอบคลุม คุณอาจต้องรักษาช่องทางเดิมไว้ด้วย และการมีหลายแอปหมายถึงต้องตรวจสอบหลายประวัติธุรกรรม นี่คือข้อแลกเปลี่ยนที่ผู้ขายควรคำนวณจากพฤติกรรมของลูกค้าจริง ไม่ใช่จากความรู้สึกว่าแอปหนึ่งน่าจะสะดวกกว่า
อีกข้อจำกัดคือแอปกระเป๋าเงินไม่ได้แทนที่บัญชีธนาคารในทุกงาน หากคุณต้องการจัดการเงินเดือน โอนเงินจำนวนมาก จ่ายบิลหลายประเภท หรือดูผลิตภัณฑ์ทางการเงินที่ผูกกับธนาคาร แอปธนาคารอาจเป็นศูนย์กลางที่เหมาะกว่า ไมโครเพย์ควรทำหน้าที่เป็นเครื่องมือเสริมเมื่อรูปแบบการรับจ่ายของคุณสอดคล้องกับมัน ไม่ใช่ย้ายทุกอย่างมาไว้ที่เดียวโดยอัตโนมัติ
ในด้านอายุการใช้งาน แอปนี้เปิดตัวเมื่อวันที่ 16 สิงหาคม 2562 และรุ่นปัจจุบันคือ 4.0.13 ฉันมองว่าผู้ใช้ควรอัปเดตแอปผ่านช่องทางทางการเสมอ โดยเฉพาะแอปที่เกี่ยวข้องกับเงิน การใช้รุ่นล่าสุดช่วยลดปัญหาจากความเข้ากันได้กับระบบปฏิบัติการและทำให้คุณได้รับการปรับปรุงที่ผู้พัฒนาปล่อยออกมา การติดตั้งไฟล์จากแหล่งที่ไม่รู้จักไม่คุ้มกับความเสี่ยงของข้อมูลธุรกรรม
คุณค่าระยะยาวและภาระในการดูแล
เมื่อความแปลกใหม่ผ่านไป สิ่งที่จะทำให้ฉันเก็บแอปไว้คือมีธุรกรรมแบบเดิมเกิดขึ้นซ้ำหรือไม่ สำหรับผู้ขายที่รับเงินผ่านแอปเป็นประจำ การเปิดดูรายการและแยกรายรับอาจกลายเป็นส่วนหนึ่งของการปิดงานแต่ละวัน แต่สำหรับคนที่แทบไม่มีใครจ่ายผ่านช่องทางนี้ การติดตั้งไว้เฉย ๆ ไม่ได้เพิ่มคุณค่าให้กับกิจวัตร และอาจกลายเป็นแอปอีกใบที่ต้องคอยอัปเดตโดยไม่ค่อยได้ใช้
ภาระดูแลที่เหมาะสมคือภาระที่ทำให้เงินตรวจสอบได้โดยไม่สร้างขั้นตอนเกินจำเป็น ฉันแนะนำให้กำหนดว่ากระเป๋านี้รับเงินประเภทใด ใครเป็นคนตรวจยอด และจะทบทวนรายการเมื่อใด หากใช้รับเงินขายของก็ควรหลีกเลี่ยงการปะปนกับค่าใช้จ่ายส่วนตัวจนแยกไม่ออก วิธีปฏิบัตินี้ไม่ได้ขึ้นกับฟังก์ชันซับซ้อน แต่ช่วยรักษาประโยชน์ของแอปไว้ในระยะยาว
สำหรับการซื้อของส่วนตัว ฉันจะไม่เลือกใช้กระเป๋าเงินเพียงเพราะมีช่องทางเพิ่มขึ้น แต่จะดูว่าร้านหรือผู้รับที่จ่ายให้บ่อยรองรับหรือไม่ และการใช้ทำให้ตรวจรายการย้อนหลังง่ายขึ้นหรือเปล่า ถ้าต้องคอยเติมเงินหรือย้ายยอดโดยไม่มีรูปแบบชัดเจน ประโยชน์อาจไม่มากพอเมื่อเทียบกับการใช้ช่องทางที่คุ้นเคยอยู่แล้ว จึงควรปล่อยให้พฤติกรรมจริงเป็นตัวตัดสิน แทนการพยายามหาเหตุผลมาใช้แอปให้คุ้ม
เมื่อทางเลือกอื่นเหมาะกว่า
ถ้าคุณต้องการความครอบคลุมสูงสุดในแอปเดียว แอปธนาคารอาจเหมาะกว่า เพราะมักเป็นจุดที่คุณใช้ดูยอดบัญชี โอนเงิน และจัดการเรื่องการเงินหลักอยู่แล้ว ข้อดีคือไม่ต้องเติมเงินหรือย้ายเงินไปมาระหว่างระบบมากนัก แต่ข้อเสียคือหน้าจอและขั้นตอนอาจออกแบบมาสำหรับบริการหลายอย่าง จึงไม่กระชับเท่ากระเป๋าเงินที่คุณเปิดมาเพื่อรับหรือจ่ายโดยเฉพาะ
ถ้าคุณต้องการชำระเงินกับร้านค้าหรือบริการที่ใช้แพลตฟอร์มขนาดใหญ่เป็นหลัก ทางเลือกที่คนรอบตัวใช้อยู่แล้วอาจลดแรงเสียดทานได้มากกว่า ประโยชน์ไม่ได้มาจากจำนวนฟังก์ชันเพียงอย่างเดียว แต่มาจากเครือข่ายผู้ใช้ที่คุณติดต่อด้วย หากเพื่อน ลูกค้า หรือร้านค้าที่คุณใช้บริการประจำไม่คุ้นกับไมโครเพย์ คุณอาจเสียเวลาสอนขั้นตอนมากกว่าที่ประหยัดได้
ในทางกลับกัน ถ้าคุณต้องการเก็บเงินเป็นสัดส่วน เช่น เงินสำหรับขายของ เงินใช้ส่วนตัว และเงินสำรอง การใช้กระเป๋าเงินแยกอาจมีข้อดีเหนือการรวมทุกอย่างในบัญชีเดียว เพียงแต่ต้องมีวินัยในการตรวจยอดและไม่เติมเงินเกินความจำเป็น ฉันไม่แนะนำให้เปิดหลายช่องทางเพียงเพราะมีโปรโมชันชั่วคราวที่คุณไม่ได้ใช้จริง เพราะสุดท้ายการติดตามรายการจะยากขึ้น
คนที่ควรข้ามแอปนี้ไปก่อนคือผู้ที่ไม่ต้องการติดตั้งแอปเพิ่ม ผู้ที่มีช่องทางรับเงินที่ลูกค้าใช้อยู่แล้วอย่างลงตัว หรือผู้ที่ต้องการระบบบัญชีธุรกิจแบบละเอียด หากคุณทำธุรกรรมไม่กี่ครั้งต่อเดือนและไม่มีปัญหากับการใช้เงินสดหรือบัญชีธนาคาร การเพิ่มกระเป๋าอีกใบอาจไม่คุ้มกับเวลาในการตั้งค่าและดูแล
ค่าใช้จ่ายในการเปลี่ยนมาใช้กระเป๋าเงินดิจิทัล
ตัวแอปให้ดาวน์โหลดฟรี ซึ่งช่วยลดอุปสรรคในช่วงทดลอง แต่คำว่าใช้ฟรีไม่ได้หมายความว่าการเปลี่ยนระบบไม่มีต้นทุน ต้นทุนที่มองไม่เห็นคือเวลาสำหรับทำความเข้าใจกระบวนการรับเงิน การแจ้งให้ลูกค้าหรือคนรู้จักทราบ และการตรวจสอบว่าคุณกำลังดูยอดจากกระเป๋าที่ถูกต้องหรือไม่ สำหรับผู้ใช้ทั่วไป ต้นทุนเหล่านี้อาจเล็กน้อย แต่สำหรับร้านที่มีรายการจำนวนมาก ความผิดพลาดเพียงไม่กี่ครั้งก็ทำให้การเปลี่ยนช่องทางไม่คุ้ม
วิธีทดลองที่ฉันแนะนำคือเริ่มจากงานเล็กและแยกประเภทชัดเจน เช่น รับเงินจากลูกค้ากลุ่มหนึ่งหรือใช้จ่ายประจำวันบางรายการ อย่าเพิ่งย้ายกระแสเงินทั้งหมดในครั้งเดียว หลังจากใช้งานไปสักระยะ ให้ถามตัวเองสามข้อ: ตรวจยอดได้ง่ายหรือไม่ คนที่ต้องจ่ายให้คุณใช้ช่องทางนี้ได้จริงหรือไม่ และคุณเสียเวลาสลับแอปมากขึ้นหรือน้อยลง หากคำตอบส่วนใหญ่เป็นบวกจึงค่อยขยายการใช้งาน
ควรเตรียมวิธีสำรองไว้ด้วย โทรศัพท์อาจแบตหมด อินเทอร์เน็ตอาจไม่พร้อม หรือผู้รับเงินอาจใช้ระบบคนละแบบ การพกเงินสดจำนวนเล็กน้อยหรือยังคงมีบัญชีธนาคารเป็นทางเลือกสำรองไม่ได้แปลว่าแอปนี้ล้มเหลว แต่เป็นการจัดการความเสี่ยงที่เหมาะกับเครื่องมือทางการเงินทุกชนิด ฉันมองว่ากระเป๋าเงินดิจิทัลที่ดีควรช่วยให้ชีวิตง่ายขึ้น ไม่ควรทำให้คุณไม่มีทางเลือกเมื่อเกิดเหตุขัดข้อง
สำหรับครอบครัวหรือผู้ใช้ที่ให้คนอื่นช่วยดูแลร้าน ควรตกลงกันก่อนว่าใครเป็นผู้ตรวจรายการและใครมีหน้าที่แจ้งยอด อย่าแชร์ข้อมูลการเข้าสู่ระบบแบบไม่จำเป็น และควรตรวจสอบชื่อผู้รับก่อนยืนยันทุกครั้ง เคล็ดลับนี้ฟังดูพื้นฐาน แต่เมื่อมีรายการต่อเนื่อง การทำงานแบบรีบ ๆ มักทำให้โอนผิดหรือบันทึกยอดซ้ำได้ง่าย การแบ่งหน้าที่ชัดเจนจึงสำคัญพอ ๆ กับการเลือกแอป
คำแนะนำสำหรับผู้ใช้แต่ละแบบ
ถ้าคุณเป็นผู้ซื้อทั่วไปและต้องการช่องทางรับจ่ายเพิ่มเติม ฉันแนะนำให้ลองใช้กับรายการเล็กก่อน สังเกตว่าการเติมเงิน ตรวจยอด และยืนยันธุรกรรมเข้ากับพฤติกรรมของคุณหรือไม่ หากทุกครั้งที่ใช้งานคุณต้องกลับไปตรวจในแอปอื่นหลายรอบ นั่นอาจเป็นสัญญาณว่าช่องทางเดิมเหมาะกับคุณมากกว่า
ถ้าคุณเป็นผู้ขายรายย่อย แอปนี้น่าสนใจขึ้นมาก เพราะการแยกเงินจากการขายออกจากเงินส่วนตัวช่วยให้สรุปยอดหลังเลิกงานได้เป็นระเบียบกว่าเดิม ฉันแนะนำให้จดหรือบันทึกยอดขายควบคู่กับประวัติธุรกรรม โดยเฉพาะเมื่อมีทั้งเงินสดและเงินดิจิทัล อย่าคาดหวังว่าแอปจะทำบัญชีแทนคุณทั้งหมด แต่ใช้มันเป็นหลักฐานหนึ่งในกระบวนการตรวจยอด
ถ้าคุณเป็นคนที่ต้องส่งเงินให้ครอบครัวหรือเพื่อนเป็นประจำ ให้เลือกจากช่องทางที่ผู้รับเปิดดูและใช้งานได้สะดวกที่สุด ความคุ้นเคยของผู้รับสำคัญกว่าความชอบของผู้ส่งเพียงฝ่ายเดียว หากอีกฝ่ายไม่ถนัดระบบ การใช้ช่องทางที่ทุกคนรู้จักอาจลดการถามซ้ำและลดโอกาสส่งเงินผิดได้มากกว่า
ส่วนผู้ใช้ที่กังวลเรื่องอายุควรสบายใจได้ในระดับหนึ่ง เพราะแอประบุเรตเนื้อหาเหมาะสำหรับผู้มีอายุ 3 ปีขึ้นไป แต่ผู้ใหญ่ยังควรดูแลการใช้งานจริงอยู่ดี โดยเฉพาะเมื่อเกี่ยวข้องกับยอดเงิน การยืนยันรายการ และการเก็บข้อมูลเข้าสู่ระบบ การให้เด็กถือโทรศัพท์ไม่ได้หมายความว่าควรให้เด็กจัดการธุรกรรมด้วยตัวเอง
สิ่งที่ควรตรวจให้ชัดก่อนฝากให้เป็นกิจวัตร
ก่อนพึ่งพากระเป๋าเงินเป็นช่องทางประจำ ฉันจะตรวจสอบให้แน่ใจว่าตัวเองเข้าใจขั้นตอนที่เกี่ยวข้องกับธุรกรรมที่ใช้จริง ตั้งแต่การตรวจรายการไปจนถึงการยืนยันว่าเงินเข้าหรือยัง โดยเฉพาะผู้ขายควรแยกให้ออกระหว่างคำแจ้งจากลูกค้ากับสถานะที่เห็นในบัญชีของตนเอง การมีขั้นตอนตรวจซ้ำที่ชัดเจนช่วยป้องกันความเข้าใจผิดได้ดีกว่าการรีบสรุปจากหลักฐานที่อีกฝ่ายส่งมา
คำถามที่มักเกิดขึ้นคือจำเป็นต้องเลิกใช้แอปธนาคารหรือไม่ สำหรับฉันไม่จำเป็น เพราะบทบาทของกระเป๋าเงินและบัญชีธนาคารต่างกันได้ หากแอปนี้ช่วยรับเงินบางประเภทก็ใช้คู่กับบัญชีหลักต่อไปได้ ส่วนคนที่ต้องการจัดการการเงินทุกด้านจากที่เดียวควรเลือกแอปที่ครอบคลุมงานหลักของตน และไม่ควรย้ายเงินทั้งหมดเพียงเพราะอยากลดจำนวนแอปบนโทรศัพท์
อีกข้อที่ควรคิดคือใช้งานได้คุ้มแค่ไหนเมื่อผู้จ่ายไม่พร้อมใช้ช่องทางเดียวกัน คำตอบขึ้นกับกลุ่มลูกค้าหรือคนที่คุณติดต่อ ไม่ใช่เพียงความชอบส่วนตัว ฉันจะถามลูกค้าประจำอย่างสุภาพว่าช่องทางใดสะดวก แล้วทดลองกับกลุ่มที่ตอบรับก่อน วิธีนี้บอกได้เร็วกว่าเดาว่าทุกคนจะยอมเปลี่ยน และช่วยให้ยังรักษาทางเลือกเดิมสำหรับคนที่ไม่สะดวก
บทสรุป: เหมาะกับใคร และควรเริ่มอย่างไร
โดยรวมแล้ว ฉันมองว่าไมโครเพย์ อี-วอลเล็ท เหมาะกับคนที่ต้องการเครื่องมือรับเงินและซื้อขายแบบไม่ซับซ้อน โดยเฉพาะผู้ขายรายเล็ก คนรับงานเป็นครั้งคราว และผู้ที่อยากแยกเงินใช้จ่ายบางส่วนออกจากบัญชีหลัก แอปฟรีและมีผู้ติดตั้งมากกว่า 500,000 ครั้ง ทำให้เริ่มทดลองได้ไม่ยาก ขณะเดียวกันคะแนนเฉลี่ย 4.1 จากประมาณ 3.2 พันการให้คะแนนก็ชี้ว่าประสบการณ์โดยรวมอยู่ในระดับน่าพิจารณา แต่ไม่ควรตีความว่าเหมาะกับทุกคน
จุดตัดสินใจจริงคือคนที่คุณทำธุรกรรมด้วยใช้ช่องทางนี้ได้หรือไม่ และคุณต้องการความลึกของการจัดการเงินระดับไหน ถ้าต้องการความเร็วสำหรับรับจ่ายทั่วไปและพร้อมตรวจรายการด้วยตัวเอง แอปนี้มีเหตุผลให้ลอง แต่ถ้าคุณต้องการบัญชีครบวงจร การวิเคราะห์งบประมาณ หรือระบบที่ทุกคนรอบตัวใช้เป็นมาตรฐาน แอปธนาคารหรือทางเลือกอื่นอาจเหมาะกว่า
คำแนะนำของฉันคือเริ่มจากรายการเล็ก กำหนดหน้าที่ของกระเป๋าให้ชัด ตรวจยอดทุกครั้งก่อนส่งสินค้า และเก็บช่องทางสำรองไว้เสมอ หากการใช้งานช่วยลดขั้นตอนจริงจึงค่อยขยาย หากกลับทำให้ต้องสลับระบบและตรวจข้อมูลซ้ำมากขึ้น ก็ไม่มีเหตุผลต้องฝืนใช้ เพียงเพราะเป็นแอปฟรีหรือมีคนติดตั้งจำนวนมาก
ไมโครเพย์ อี-วอลเล็ท เหมาะที่สุดเมื่อคุณเลือกใช้มันเป็นเครื่องมือเฉพาะงาน ไม่ใช่คำตอบแทนระบบการเงินทั้งหมด สำหรับผู้ใช้กลุ่มนั้น ความเรียบง่ายคือข้อได้เปรียบที่จับต้องได้ ส่วนคนที่ต้องการบริการหลากหลายและการควบคุมการเงินแบบละเอียดควรเปรียบเทียบกับทางเลือกอื่นก่อนตัดสินใจ
ข้อดี
- เติมเงินมือถือและชำระบริการต่าง ๆ ได้สะดวกในแอปเดียว
- รองรับการสแกน QR เพื่อจ่ายเงินอย่างรวดเร็ว
- ตรวจสอบประวัติธุรกรรมและยอดคงเหลือได้ง่าย
- ช่วยลดการพกเงินสดและจัดการค่าใช้จ่ายได้เป็นระบบ
- มีระบบแจ้งเตือนเมื่อทำรายการ ช่วยติดตามการใช้เงิน
ข้อเสีย
- อาจมีร้านค้าหรือบริการบางประเภทที่ยังไม่รองรับการชำระเงิน
- ต้องเชื่อมต่ออินเทอร์เน็ตจึงจะทำธุรกรรมได้
- การยืนยันตัวตนอาจใช้เวลาหากข้อมูลไม่ตรงกับเอกสาร
- อาจมีค่าธรรมเนียมในบางรายการหรือช่องทางการเติมเงิน
- ควรเพิ่มความระมัดระวังเมื่อล็อกอินหรือใช้แอปบนเครื่องสาธารณะ
คำถามที่พบบ่อยเกี่ยวกับ ไมโครเพย์ อี-วอลเล็ท
ไมโครเพย์ อี-วอลเล็ท คืออะไร และใช้ทำอะไรได้บ้าง?
ไมโครเพย์ อี-วอลเล็ท เป็นแอปกระเป๋าเงินดิจิทัลที่ช่วยให้ผู้ใช้จัดการการชำระเงินผ่านสมาร์ตโฟนได้สะดวกยิ่งขึ้น โดยทั่วไปสามารถใช้เติมเงิน ชำระค่าสินค้าและบริการ สแกน QR Code ตรวจสอบรายการย้อนหลัง และติดตามยอดคงเหลือได้ในแอปเดียว อย่างไรก็ตาม ฟีเจอร์ที่เปิดให้ใช้งานอาจแตกต่างกันตามประเภทบัญชี พื้นที่ให้บริการ และเงื่อนไขของผู้ให้บริการ
การสมัครใช้งานไมโครเพย์ อี-วอลเล็ท ต้องเตรียมข้อมูลหรือเอกสารอะไรบ้าง?
ก่อนสมัคร ควรเตรียมหมายเลขโทรศัพท์มือถือที่ใช้งานได้จริง อีเมล และข้อมูลส่วนตัวตามที่ระบบร้องขอ ผู้ให้บริการอาจต้องยืนยันตัวตนด้วยบัตรประชาชนหรือเอกสารราชการ รวมถึงการถ่ายภาพใบหน้าเพื่อป้องกันการสวมสิทธิ์ ขั้นตอนและระดับการยืนยันอาจแตกต่างกันตามวงเงินหรือบริการที่ต้องการใช้ จึงควรตรวจสอบรายละเอียดในแอปก่อนเริ่มสมัคร
ไมโครเพย์ อี-วอลเล็ท ปลอดภัยแค่ไหน และควรระวังเรื่องใดเป็นพิเศษ?
แอปกระเป๋าเงินดิจิทัลมักมีระบบล็อกอิน การยืนยันตัวตน และการแจ้งเตือนธุรกรรมเพื่อช่วยปกป้องบัญชี แต่ความปลอดภัยยังขึ้นอยู่กับพฤติกรรมของผู้ใช้ด้วย ควรตั้งรหัสผ่านที่คาดเดายาก เปิดใช้การล็อกหน้าจอ ไม่บอกรหัส OTP หรือ PIN ให้ผู้อื่น และหลีกเลี่ยงการติดตั้งแอปจากแหล่งที่ไม่เป็นทางการ หากพบรายการผิดปกติ ควรติดต่อฝ่ายบริการลูกค้าทันที
สามารถเติมเงิน ถอนเงิน หรือโอนเงินผ่านไมโครเพย์ อี-วอลเล็ทได้หรือไม่?
ความสามารถด้านการเติมเงิน ถอนเงิน และโอนเงินขึ้นอยู่กับบริการที่ไมโครเพย์ อี-วอลเล็ท เปิดให้ใช้ รวมถึงช่องทางธนาคาร ตัวแทน หรือผู้ให้บริการที่รองรับ บางรายการอาจมีค่าธรรมเนียม วงเงินขั้นต่ำ หรือระยะเวลาดำเนินการแตกต่างกัน ก่อนทำธุรกรรมควรตรวจสอบค่าธรรมเนียม วงเงิน และชื่อผู้รับให้ถูกต้อง เพราะรายการบางประเภทอาจยกเลิกหรือเรียกคืนได้ยาก
หากทำโทรศัพท์หาย ลืมรหัสผ่าน หรือพบปัญหาการทำรายการ ควรทำอย่างไร?
หากโทรศัพท์หาย ควรติดต่อผู้ให้บริการเพื่อระงับหรือปกป้องบัญชีโดยเร็ว พร้อมเปลี่ยนรหัสผ่านของบัญชีที่เกี่ยวข้อง หากลืมรหัสผ่าน ให้ใช้เมนูกู้คืนบัญชีตามขั้นตอนในแอป และเตรียมข้อมูลสำหรับยืนยันตัวตน กรณีเงินถูกหักแต่รายการไม่สำเร็จหรือพบธุรกรรมที่ไม่รู้จัก ควรเก็บภาพหน้าจอ เลขอ้างอิง และเวลาทำรายการไว้เพื่อแจ้งฝ่ายสนับสนุน

ไมโครเพย์ อี-วอลเล็ท
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน cs@thaimicrodigital.com เยี่ยมชม http://www.thaimicrodigital.com หรืออ่าน https://www.thaimicrodigital.com/th/privacynoticeforcustomer ของนักพัฒนา